مشروع قانون المالية 2027 يحمل تغييرات مهمة في أجور المغاربة.. والحكومة تتوقع إعفاء 87% من الأجراء وتحسين دخل المستفيدين بنحو 500 درهم شهرياً
بقلم: سعيد الوهبي
يستعد المغرب لدخول مرحلة جديدة من إصلاح الضريبة على الدخل، بعدما كشفت الحكومة، ضمن مشروع قانون المالية لسنة 2027، عن إجراءات ضريبية غير مسبوقة في نطاقها المعلن، تستهدف تخفيف العبء الضريبي عن الأجراء وتحسين قدرتهم الشرائية، في ظل ارتفاع تكاليف المعيشة وتزايد انتظارات الأسر المغربية.
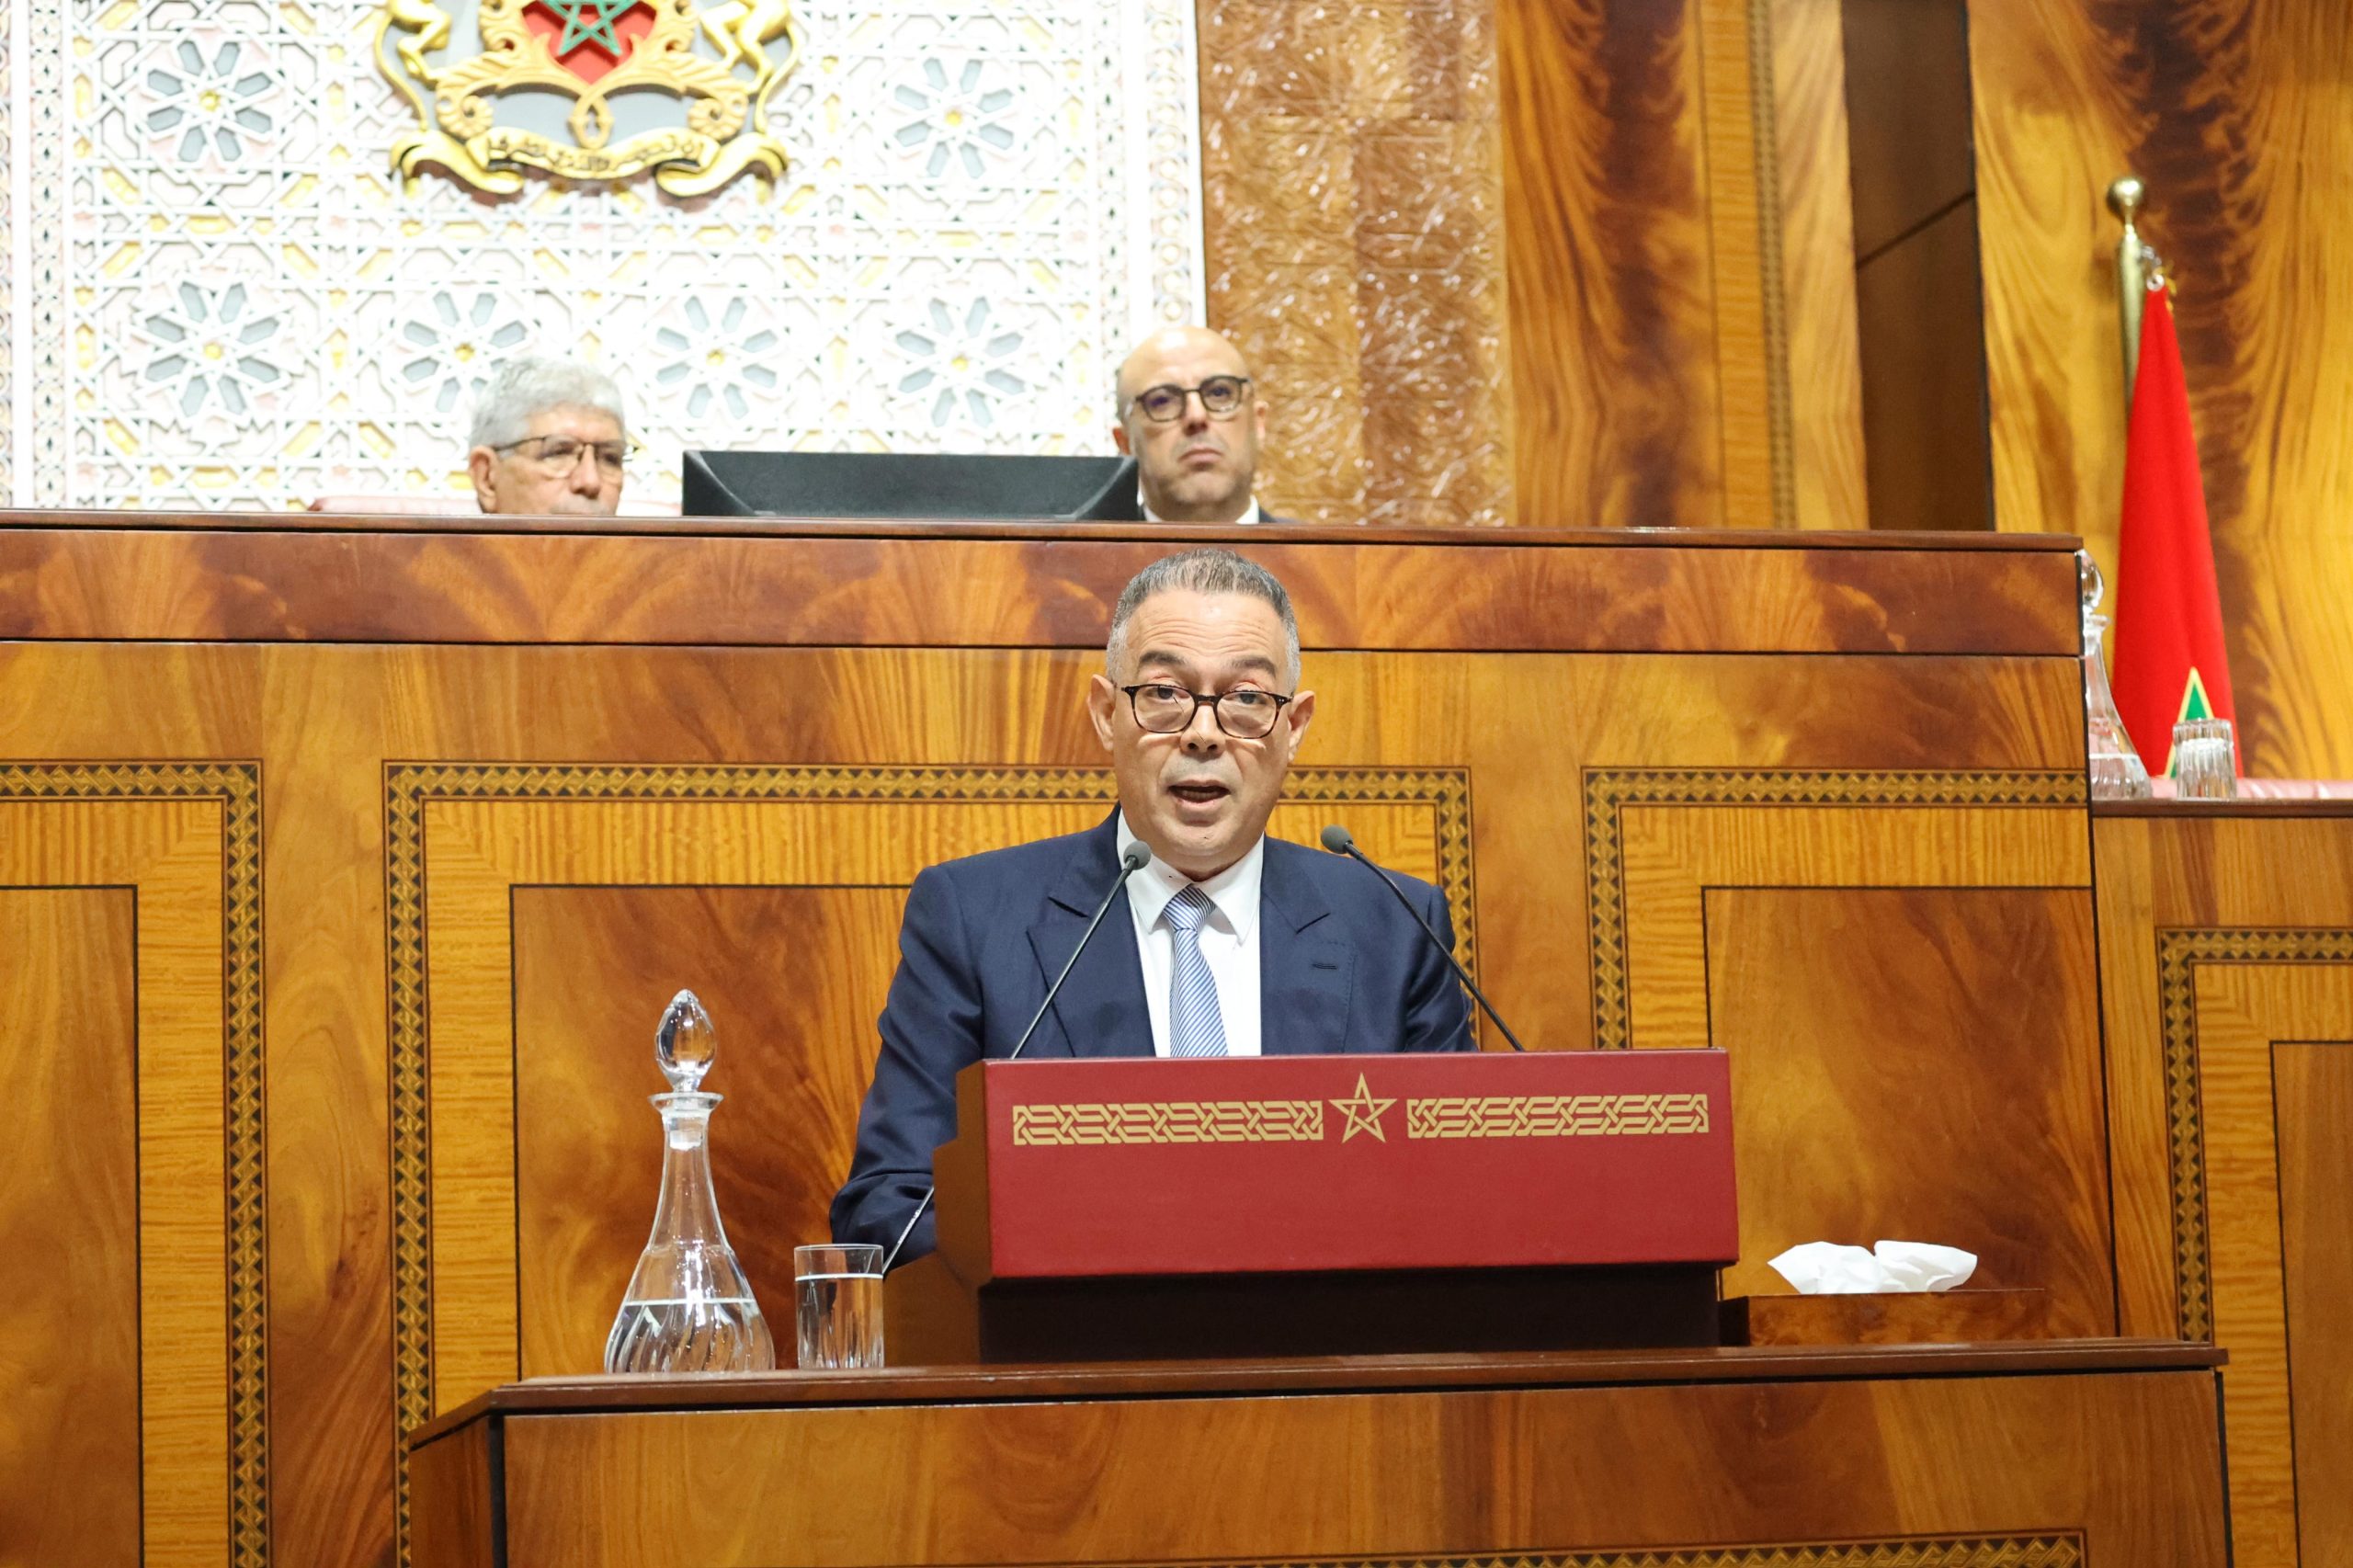
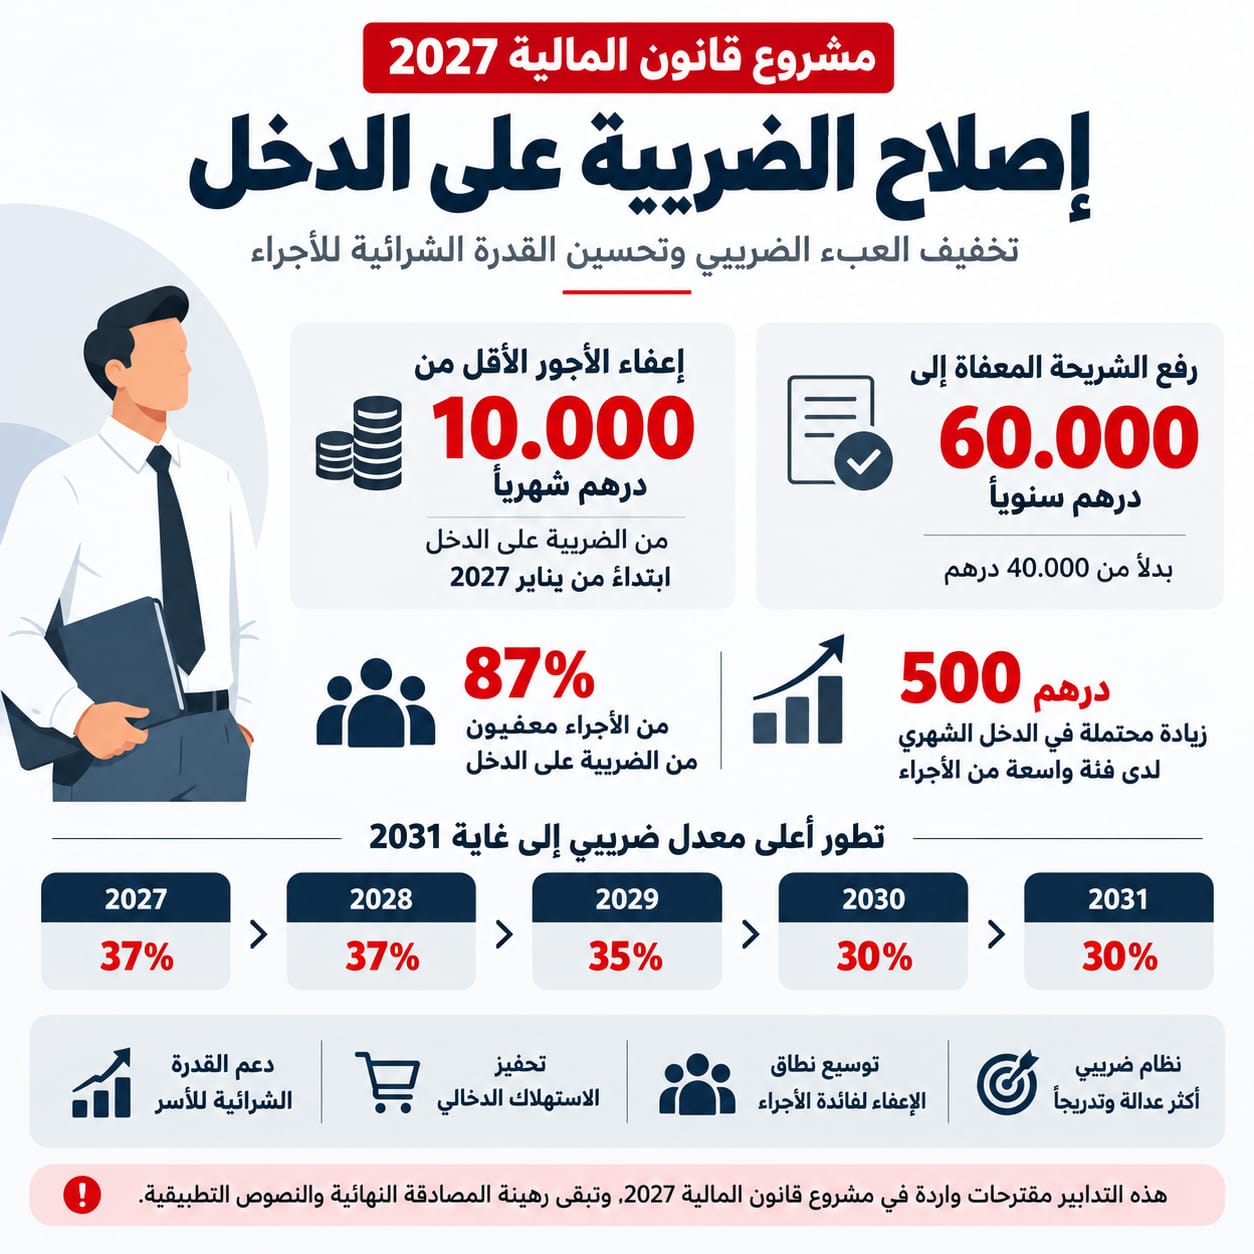
ويأتي في مقدمة هذه الإجراءات الإعلان عن إعفاء الأجور الشهرية الصافية التي تقل عن 10.000 درهم من الضريبة على الدخل، ابتداءً من فاتح يناير 2027، وفق ما أكده الوزير فوزي لقجع خلال تقديم المشروع أمام البرلمان يوم 23 أكتوبر 2026.
87% من الأجراء قد يصبحون معفيين من الضريبة
بحسب المعطيات التي قدمتها الحكومة، يُرتقب أن تؤدي الإجراءات الجديدة إلى رفع نسبة الأجراء المعفيين من الضريبة على الدخل إلى 87%، مقابل استمرار خضوع نحو 13% من الأجراء لهذه الضريبة.
ومن المتوقع، وفق التقديرات الحكومية، أن يستفيد عدد كبير من الأجراء المعنيين من تحسن في دخلهم الشهري بنحو 500 درهم، وهو ما يعادل حوالي 6.000 درهم سنوياً بالنسبة لمن تتحقق له هذه الزيادة كاملة.
وقدرت الحكومة الكلفة المالية لهذا الإجراء بنحو 5.5 مليارات درهم خلال سنة 2027، في خطوة تهدف إلى دعم القدرة الشرائية وتحفيز الاستهلاك الداخلي.
رفع سقف الإعفاء إلى 60.000 درهم سنوياً
يقترح مشروع قانون المالية رفع الشريحة السنوية المعفاة من الضريبة على الدخل من 40.000 درهم إلى 60.000 درهم، أي ما يعادل 5.000 درهم شهرياً من الدخل الصافي الخاضع للضريبة.
ومن المهم التوضيح أن هذا المبلغ لا يمثل بالضرورة الأجر الذي يتوصل به الموظف أو الأجير في حسابه البنكي، إذ يتم احتساب الضريبة بعد تطبيق الاقتطاعات والخصومات القانونية.
أما سقف 10.000 درهم من الأجر الشهري الصافي، فهو مرتبط بالإعفاء الذي أعلنت عنه الحكومة لفائدة الأجراء، ويظل تطبيقه العملي خاضعاً للمقتضيات القانونية النهائية.
إصلاح تدريجي للضريبة إلى غاية 2031
لا يقتصر الإصلاح المقترح على سنة 2027، بل يمتد تدريجياً إلى غاية 2031، من خلال توسيع الشرائح الضريبية وتخفيض المعدلات الهامشية العليا.
فخلال سنة 2027، سيظل أعلى معدل هامشي في حدود 37%، قبل أن ينخفض إلى 35% سنة 2029، ثم إلى 30% ابتداءً من سنة 2030، وفق الجدولة الواردة في المشروع.
وبحلول سنة 2031، يُرتقب اعتماد نظام أكثر تبسيطاً، يقوم على شريحة معفاة ومعدلات تصاعدية تبلغ 10% و20% و30%، بما يهدف إلى تخفيف الضغط الضريبي، خصوصاً عن فئات الدخل المتوسط.
ماذا يعني هذا الإصلاح بالنسبة للأسر المغربية؟
إذا تمت المصادقة على هذه الإجراءات بصيغتها المعلنة، فإن انعكاساتها لن تقتصر على تقليص الاقتطاعات الضريبية من الأجور، بل قد تمتد إلى تحسين القدرة الشرائية للأسر وتعزيز إمكانياتها في مواجهة المصاريف اليومية.
ومع ذلك، فإن قيمة الاستفادة ستختلف من أجير إلى آخر، بحسب مستوى الدخل والاقتطاعات القانونية والوضعية الضريبية الفردية، ولا ينبغي اعتبار الزيادة المقدرة في 500 درهم مبلغاً ثابتاً سيحصل عليه جميع الأجراء.
خطوة اجتماعية مهمة تنتظر المصادقة النهائية
يمثل مشروع قانون المالية لسنة 2027 تحولاً مهماً في التوجهات الضريبية المعلنة بالمغرب، من خلال توسيع الإعفاء وتخفيف العبء على الأجور وإعادة هيكلة الشرائح الضريبية.
غير أن هذه التدابير تظل، في المرحلة الحالية، مقترحات حكومية معروضة على البرلمان، وقد تعرف تعديلات خلال المناقشة والمصادقة.
ويبقى السؤال الأبرز الذي يطرحه آلاف الأجراء المغاربة: كم سيرتفع الأجر الصافي الذي سأتقاضاه ابتداءً من يناير 2027؟
وهو سؤال ستتضح إجابته النهائية بعد المصادقة على قانون المالية ونشر المقتضيات المعتمدة، بما يسمح بحساب الأثر الضريبي الفعلي لكل فئة من الأجور.