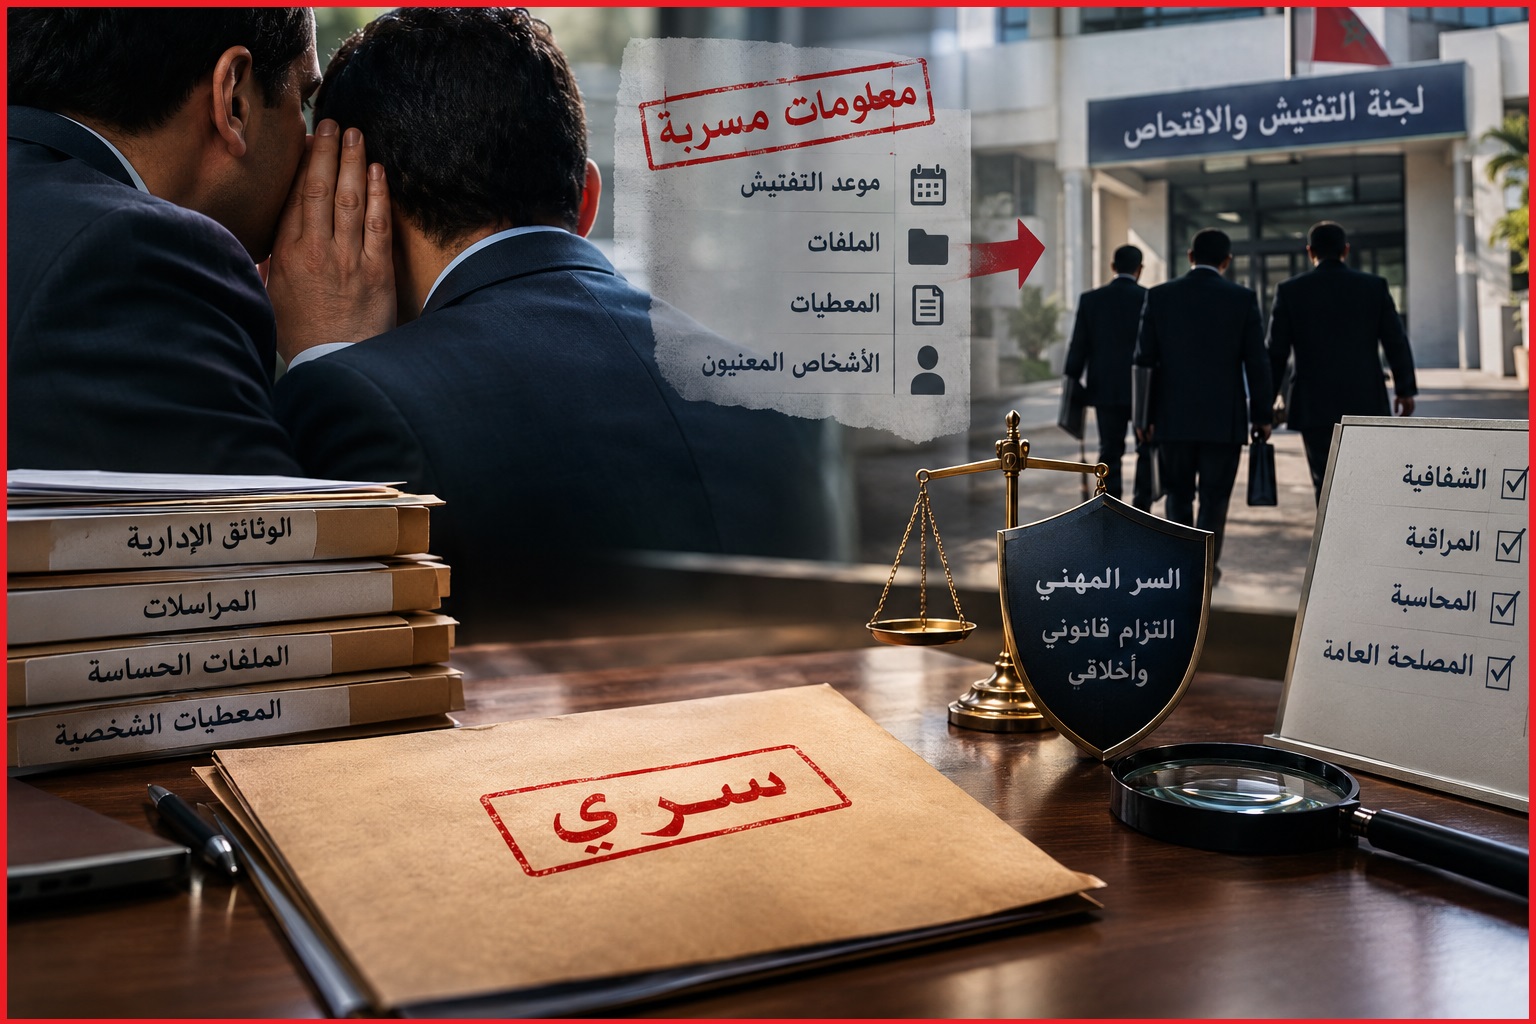
يتجاوز إفشاء السر المهني حدود المخالفة الإدارية البسيطة المرتبطة بتسريب وثيقة أو كشف معلومة محصورة في نطاقها الوظيفي، إذ تتضاعف خطورته عندما تُوظف المعطيات المتاحة بحكم الوظيفة كأداة لتصفية الحسابات، أو خدمة المصالح الخاصة، أو التأثير المباشر في نتائج عمليات المراقبة والتفتيش والافتحاص. فالسر المهني ليس ملكاً شخصياً للموظف أو المسؤول، ولا وسيلة لإظهار النفوذ وبناء علاقات خاصة على حساب المصلحة العامة، بل هو التزام قانوني وأخلاقي يفرض التعامل مع المعلومات وفق الضوابط المحددة، ومنع استغلالها لتحقيق منافع شخصية أو الإضرار بالآخرين أو منح أطراف معينة امتيازات غير مشروعة.
وتتجسد أخطر صور إفشاء السر المهني في قيام بعض المسؤولين بإبلاغ أشخاص معنيين بملفات إدارية بحلول لجان التفتيش والافتحاص قبل وصولها. تمنح هذه الممارسات المخالفة للمعنيين فرصة للاستعداد المسبق، وترتيب أوضاعهم، وتدارك الاختلالات الظاهرة أو إخفاء معالم المخالفات، مما يجعل المراقبة أقل قدرة على كشف الواقع الفعلي. ويفرغ هذا التسريب عملية التفتيش من جوهرها وغايتها المتمثلة في التحقق من احترام القانون وسلامة الإجراءات ومدى تطابق الوثائق مع الممارسات الميدانية. ومع ذلك، يظل من الضروري التمييز بين الإشعار المسبق المشروع والمؤطر بالمساطر القانونية والمعلنة، وبين التسريب غير المشروع الذي يهدف إلى عرقلة أعمال المراقبة والإضرار بالمصلحة العامة.
إن إفشاء المعلومات الخاصة بعمليات التفتيش ينعكس سلباً على تكافؤ الفرص أمام أجهزة الرقابة ويضعف استقلالية عمليات التدقيق. وعندما تتحول المراقبة إلى إجراء شكلي يستفيد منه البعض دون غيرهم للاستعداد الاستثنائي، يفقد المواطنون الثقة في صرامة المؤسسات ونزاهة نتائجها، حتى وإن كانت لجان الافتحاص تؤدي مهامها بحسن نية ودون علم بأي تسريب. لذا، لا يكمن الحل في التشكيك في نزاهة لجان الافتحاص، بل في توفير البيئة المؤسساتية التي تضمن أداء مهامها باستقلالية، والتحقق من أي مؤشرات جدية تدل على تسريب المعطيات.
ولا تتوقف مخاطر كشف السر المهني عند حدود التفتيش، بل تمتد لتشمل استغلال المراسلات والوثائق الداخلية للإضرار بالموظفين، أو نشر معطيات جزئية لتوجيه الرأي العام، أو إفشاء البيانات الشخصية، أو اقتطاع النصوص من سياقها لتصفية الخلافات الشخصية. وتتزايد الخطورة كلما ارتفعت الدرجة الوظيفية للمسؤول، بالنظر إلى أن الوصول إلى المعطيات الحساسة يترتب عليه واجب أكبر في صونها وأمانة استخدامها.
في المقابل، لا تعني حماية السر المهني حجب المعطيات أو إغلاق الأبواب أمام الشفافية والرقابة، إذ تظل الإدارة العمومية ملزمة بتمكين المواطنين من حق الحصول على المعلومات وفق القانون. وتتجلى المعادلة الدقيقة في التمييز بين السرية المشروعة التي تحمي الحقوق وسلامة المساطر، وبين السرية التي تُتخذ غطاءً لتجنب المساءلة أو التغطية على التجاوزات، وكذا التمييز بين الإبلاغ النزيه عن الاختلالات عبر القنوات الرسمية والتسريب المغرض الموجه لتصفية الحسابات.
ولحماية عمليات التفتيش والافتحاص من التفريغ، تبرز الحاجة إلى اعتماد تدابير عملية تشمل تقييد تداول المعلومات بناءً على مبدأ الحاجة إلى المعرفة، وتحديد المسؤوليات بدقة، والتعاطي الجاد مع الشكايات المتعلقة بتسريب مواعيد التفتيش، وتعزيز استقلالية أجهزة المراقبة، وتوفير الحماية القانونية للمبلغين عن المخالفات، فضلاً عن التركيز على مطابقة الوثائق بالواقع العملي وعدم الاكتفاء بالتدقيق الشكلاني.
أما من الناحية القانونية، فيعاقب الفصل 446 من القانون الجنائي المغربي على إفشاء الأسرار من طرف الأشخاص المؤتمنين عليها بحكم مهنتهم أو وظيفتهم، إلى جانب ما قد يترتب عن ذلك من مسؤوليات تأديبية أو مدنية. بيد أن إثبات هذه المسؤولية يتطلب فحصاً دقيقاً لطبيعة المعلومة ومصدرها وظروف كشفها والآثار الناجمة عنها، إذ لا يكفي مجرد تداول الأخبار أو وجود اختلالات لإدانة طرف معين، بل يستوجب الأمر فتح تحقيقات تدقيقية عند وجود أدلة وقرائن جدية.
إن حماية السر المهني تؤكد أن الرقابة التي تُكشف أسرارها تفقد فعاليتها وجوهره. فالرهان المؤسساتي لا يتوقف عند كثرة لجان التفتيش، بل يرتبط بالقدرة على صون استقلالية أعمالها، وحماية بياناتها، وترسيخ القناعة بأن السر المهني ليس درعاً لحماية المصالح الفردية أو وسيلة لإرباك المراقبة، بل هو التزام قانوني وأخلاقي أساسه خدمة المصلحة العامة وتكريس ربط المسؤولية بالمحاسبة.
A Suivre